TOKİ’nin %25 indirim kampanyası: Süreç nasıl işliyor ve neler yapmalısınız?
TOKİ’nin %25 indirim kampanyasıyla borcumu kapattım ama indirim bana %12 olarak yansıdı. 623 bin TL beklerken 732 bin TL ödedim. Doğru şube, gerekli belgeler ve nakit istenen tapu harcıyla bankaya gitmeden bilmeniz gerekenler.


Bu yazıda süreci baştan sona, yaşadığım sürprizlerle birlikte anlatıyorum. Amacım kampanyayı kötülemek değil, “%25” rakamına güvenerek hesap yapan biri olarak benim yediğim golleri sizin yememeniz.
Kampanya kimler için ve ne zaman?
Kampanya her sene kesin yapılıyor. Ben 22 Eylül – 19 Ekim 2026 tarihleri arasında olan kampanyaya katıldım. TOKİ’nin duyurusuna göre şartlar şunlar:
- Geri ödemesi devam eden konut ve iş yerleri kapsamda.
- Taksitleri en geç Haziran 2025 sonuna kadar başlamış olmalı.
- Kalan taksit sayısı 12 veya daha azsa kampanyadan yararlanamıyorsunuz.
- Kapatma yaptığınız ayın taksitini önceden ödemiş olmanız gerekiyor.
- Geriye dönük taksit borcunuz ve emlak vergisi borcunuz olmamalı.
Borcun tamamını kapatamayacaklar için kısmi ödeme seçeneği de var: borç bakiyesinin en az %25’i kadar peşin ödeme yaparsanız o kısım için indirimden yararlanabiliyorsunuz. Ayrıca sözleşmeyi imzaladığınız bankadan konut kredisi çekerek de kapatma yapılabiliyor.
Duyurudaki şu ifadeye dikkat: bakiye “borç kapatma tarihi itibarıyla hesaplanacak” ve bunu bankadan öğreniyorsunuz. Yani indirim, uygulamada gördüğünüz kalan borca değil, bankanın o gün hesapladığı tutara uygulanıyor. Benim sorunum tam olarak burada başladı.
Adım 1: Doğru banka şubesini bulun
Başvuruyu, TOKİ işlemlerinizin yürüdüğü bankanın ilgili şubesine yapıyorsunuz. Ben taksitlerimi Halkbank üzerinden ödüyordum ve konutu devraldığım Halkbank şubesine gittim.
Önemli nokta şu: aynı bankanın başka bir şubesi bu işlemi yapmıyor. Evinize ya da işinize yakın diye herhangi bir şubeye giderseniz geri çevrilirsiniz. Sözleşmeyi imzaladığınız ya da devir işlemini yaptığınız şube hangisiyse oraya gidin.
Adım 2: Yanınıza almanız gereken iki belge
Kat mülkiyeti oluşmuş projelerde borcu kapatınca tapu da veriliyor. Bu yüzden bankaya giderken yalnızca iki belge istiyorlar.
- Emlak vergisi bildirimi (emlak beyan değeri belgesi): Konutun bağlı olduğu ilçeden alınıyor. Ben ilçe tapu müdürlüğüne gidip “TOKİ kampanyasına katılacağım” dedim, hiç sorun çıkarmadan verdiler. Görevli sadece ada ve parsel bilgisini istedi.
- Ada/parsel bilgisini e-Devlet’te TOKİ mesken bilgileri altında bulabilirsiniz.
- TOKİ’nin duyurusunda bu belgenin “ilgili belediyeden” alınacağı yazıyor. Sizin ilçenizde hangi kurum veriyorsa oraya gidin; gitmeden telefonla sormak vakit kazandırır. (Beni tapu müdürlüğüne değil, ek binasına yönlendirdiler telefonda sorduğumda. Bana bayağı zaman kazandırdı.)
- DASK poliçesi: Zorunlu deprem sigortasını online olarak satın alabilirsiniz. DASK ücreti tüm sigorta şirketlerinde aynı, yani nereden aldığınızın bir önemi yok. Poliçeyi çıktı alarak yanınızda bulundurun.
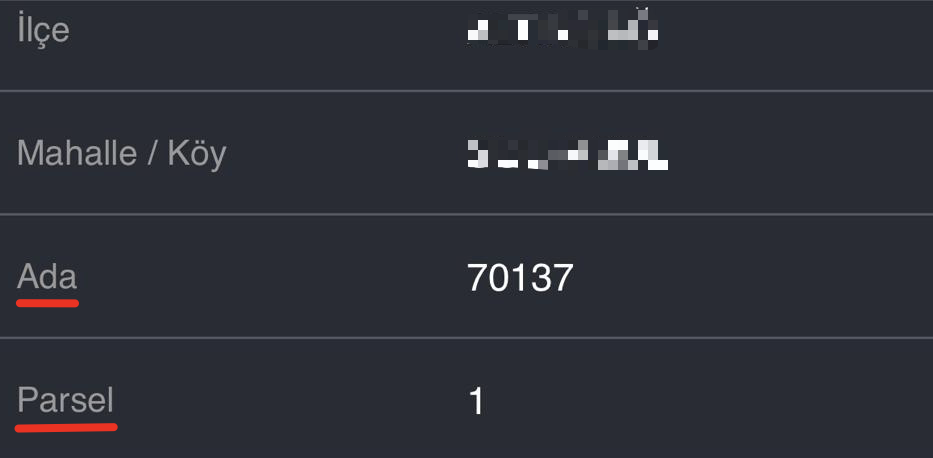
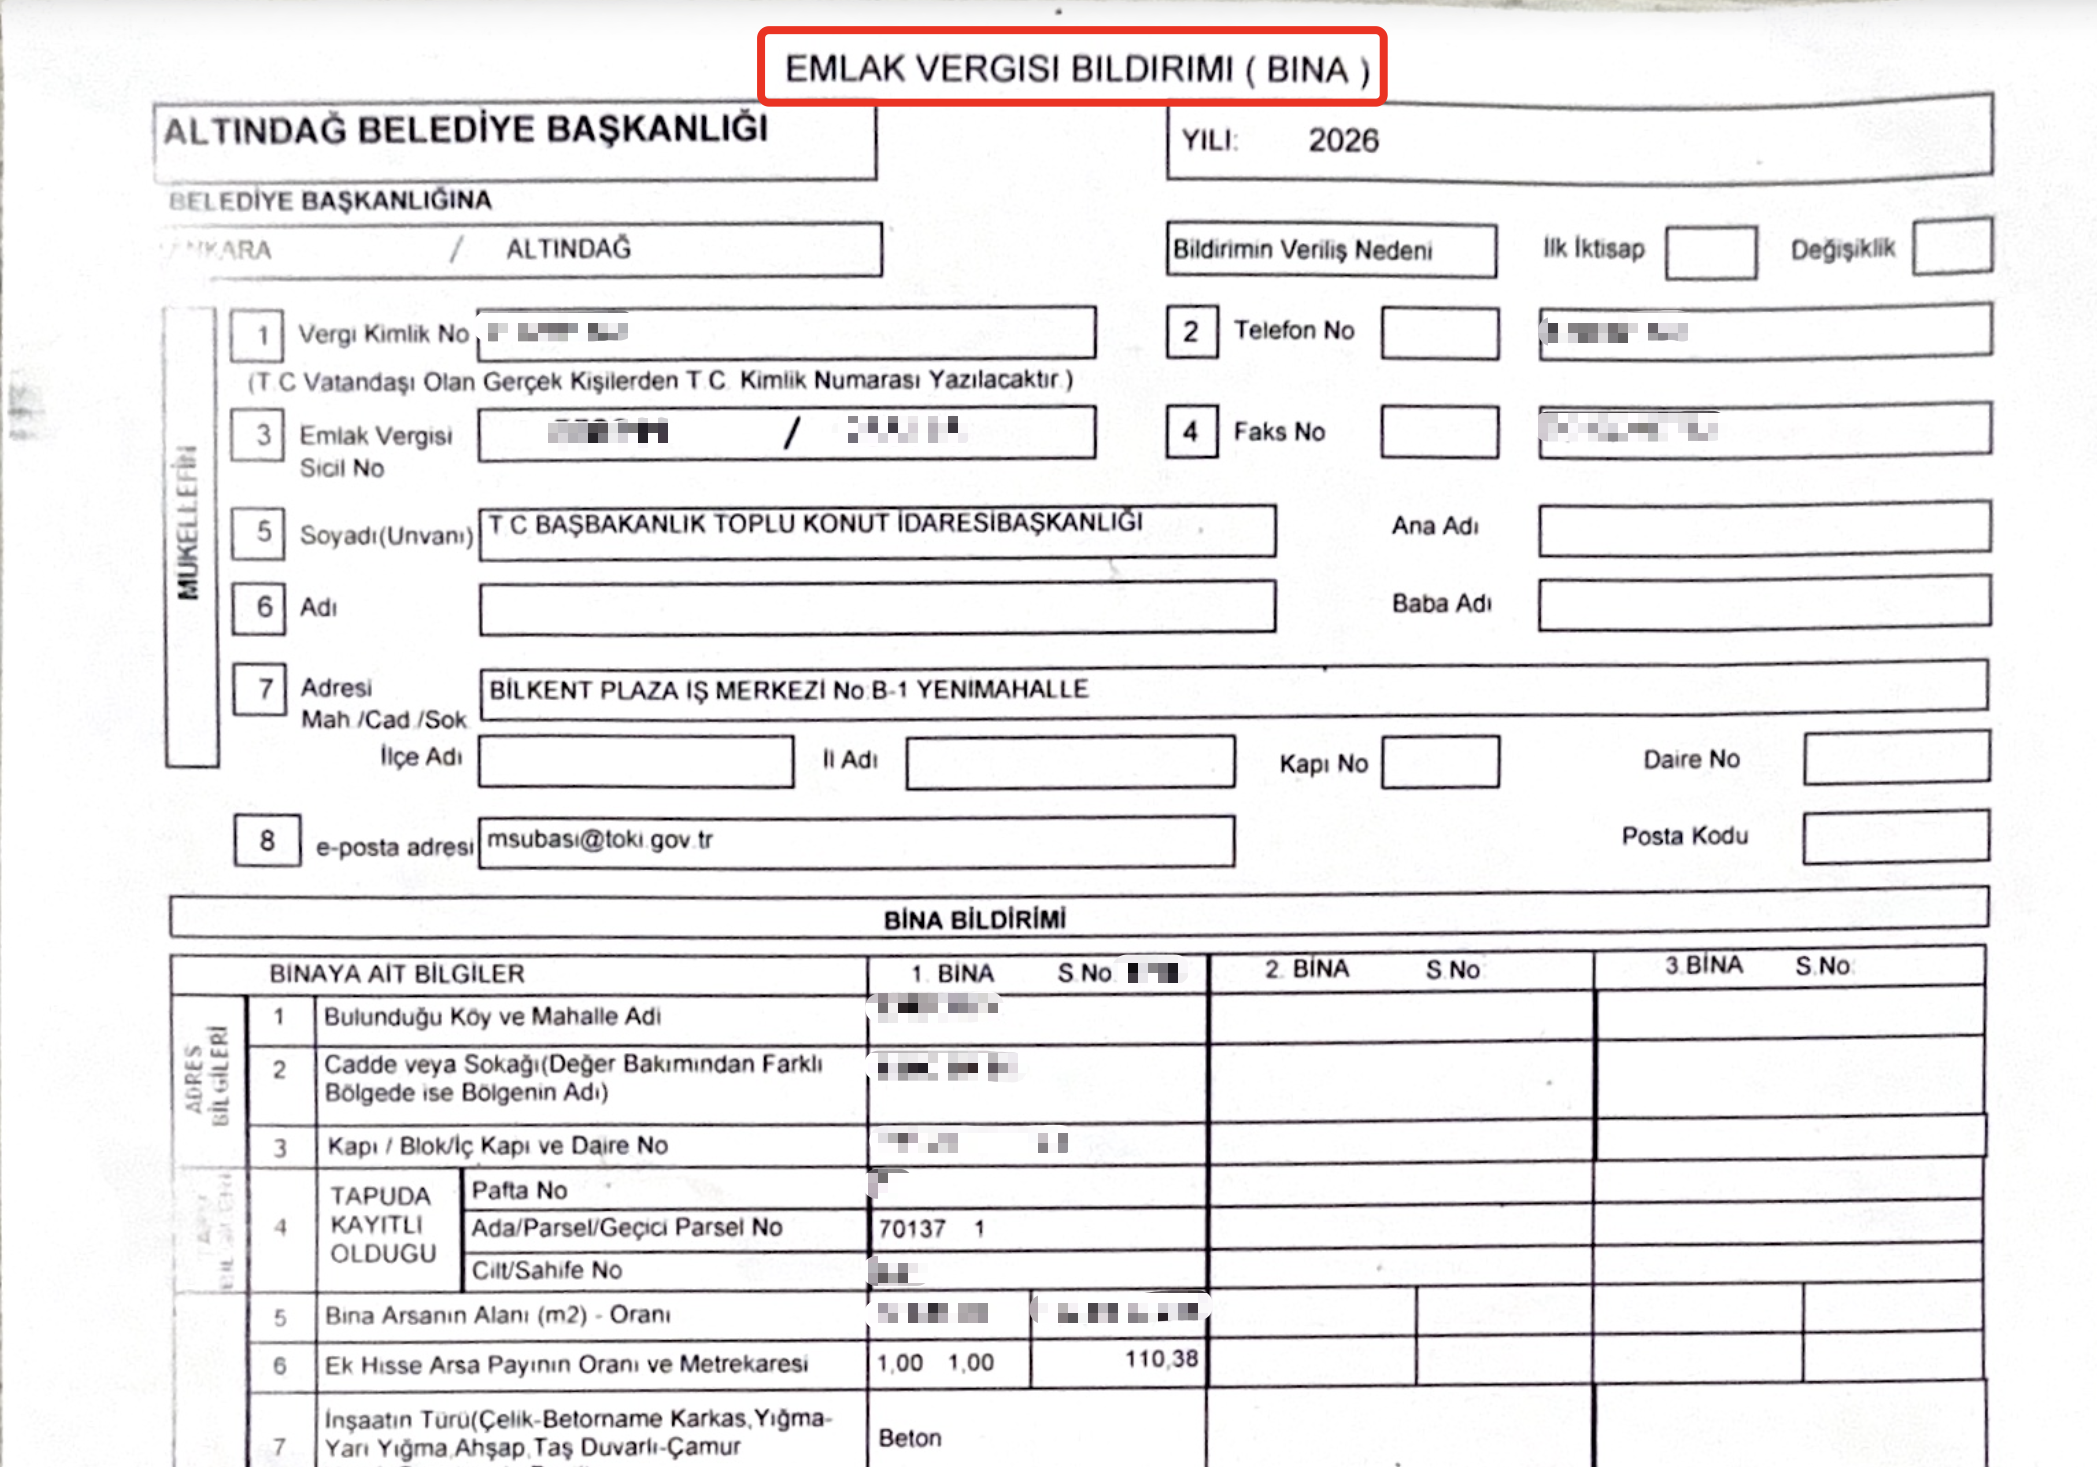
E-devletten bulduğum meskenin ada / parsel bilgisi ve tapu müdürlüğündne aldığım Emlak Vergisi Bildirimi
Adım 3: Ödeyeceğiniz tutarı doğru okuyun
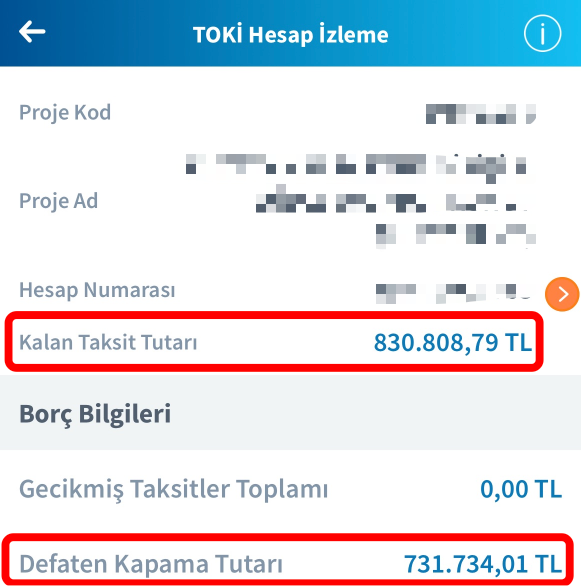
Bankaya gitmeden önce ödeyeceğiniz tutarı uygulamadaki “defaten kapama tutarı” satırından öğrenebilirsiniz. Benim yaptığım hata, bu satırı görmezden gelip kendi hesabıma güvenmekti.
Uygulamada kalan taksit adedim 93, kalan borcum 830.808,79 TL görünüyordu. Ben de 830.808,79 × 0,75 ≈ 623 bin TL ödeyeceğimi düşündüm ve parayı buna göre Halkbank hesabıma yatırıp gittim.
Aynı ekranda defaten kapama tutarı olarak 732 bin TL yazıyordu. Bu rakam toplam borcun %75’inden fazla olduğu için onu “kampanyasız kapatma tutarı” sandım. Meğer bankanın kampanya dahil, borcu kapatırken benden isteyeceği tutar tam olarak oymuş.
Kısacası: %25’i kendiniz hesaplamayın, defaten kapama tutarına bakın. Emin olamıyorsanız gitmeden önce şubeyi arayıp kapatma tutarını teyit edin.
Gişede yaşadığım iki sürpriz
Gişede borcu kapatmak için 732 bin TL ödemem gerektiğini söylediler. Görünen borcun %25 indirimli hâlinin bu olmadığını söyleyince farkı iki kaleme ayırdılar.
1. Yaklaşık 89 bin TL “faiz”. Bunun gecikme faizi olmadığını, kredinin kapatılmasıyla ilgili hesaplanan bir tutar olduğunu söylediler. Yani indirimin uygulandığı bakiye, uygulamada gördüğüm kalan borç değil; kapatma günü bu tutar eklenerek yeniden hesaplanan bakiye.
2. Yaklaşık 40 bin TL tapu harcı — ve sadece nakit. Tapu harcı çıkacağını biliyordum. Normal tapu alım satımlarında harç kredi kartıyla ödenebildiği için burada da kartla öderim diye düşünmüştüm. Halkbank tapu harcını nakit olarak tahsil ediyor; kart kabul etmiyor. Hesabınızda harcı karşılayacak parayı da hazır tutun.
Hesap: %25 mi, %12 mi?
Görünen borcuma göre beklediğimden yaklaşık 109 bin TL fazla ödedim; bu da %25 yerine yaklaşık %12’lik bir indirime denk geliyor.
Kalem | Tutar (TL) |
|---|---|
Uygulamada görünen kalan borç | 830.808,79 |
Beklediğim ödeme (%25 indirimle) | 623.106,59 |
Bankada ödediğim (defaten kapama) | 732.000 |
Beklentiye göre fazla ödeme | ≈ 108.900 |
Gerçek indirim, tapu harcı dahil | ≈ %11,9 |
Gerçek indirim, tapu harcı hariç | ≈ %16,7 |
Tapu harcını bir kenara koysanız bile indirim %17’yi geçmiyor. Harç zaten ödenecek bir masraf, ama cebinizden çıkan parayı planlarken onu da hesaba katmanız gerekiyor.
Bu yüzden “%25 indirim” ifadesini abartılı, hatta yanıltıcı buluyorum. Kampanyayı duyan herkes doğal olarak gördüğü borcun dörtte birinin silineceğini düşünüyor. Oysa indirim, kapatma günü bankanın yeniden hesapladığı ve sizin uygulamada görmediğiniz bir bakiyeye uygulanıyor.
Ödemeden sonra: Tapu için tapu müdürlüğüne gitmeyin
Ödemeyi yaptıktan sonra tapu kendiliğinden üzerinize geçiyor; sizin bir yere gitmenize gerek yok. Süreç benim için şöyle ilerledi:
- Bankadaki işlemlerden 1 gün sonra Tapu ve Kadastro Genel Müdürlüğü’nden (TKGM) işlemlerin başladığına dair SMS geldi.
- Bu mesajdan bir gün sonra da işlemin tamamlandığına dair ikinci SMS geldi.
- İşlem tamamlanınca tapuyu Web Tapu’da ve e-Devlet’te görebiliyorsunuz.
Web Tapu’da tapu senedine 30 gün boyunca ücretsiz erişebiliyorsunuz. Belgeyi indirip doğrudan yazıcıdan çıktı alabilirsiniz.
Ben bunu bilmiyordum. Bankacı tapu müdürlüğüne gidip tapumu alabileceğimi söylemişti; Web Tapu üzerinden 180 TL civarı bir harç ödeyip tapu müdürlüğüne gittim. Orada bana tapu seneti vermediler. O kâğıdın ayrıca bir önemi olmadığını, indirip kırtasiyede yazdırabileceğimi söylediler. Kısacası bankacı yanlış bilgi vermişti; siz boşuna uğraşmayın, gereksiz para ödemeyin.
Gitmeden önce kontrol listesi
- Kampanya şartlarını sağladığınızı kontrol edin: taksitler Haziran 2025 sonuna kadar başlamış, kalan taksit 12’den fazla.
- İçinde bulunduğunuz ayın taksitini ödeyin; gecikmiş taksitiniz kalmasın.
- Emlak vergisi borcunuz olmadığından emin olun (e-Devlet veya belediye üzerinden bakabilirsiniz).
- Uygulamadaki “defaten kapama tutarı”nı not edin; gerekirse şubeyi arayıp teyit edin.
- Ada/parsel bilgisini e-Devlet’ten alıp emlak vergisi bildirimini (emlak beyan değeri belgesini) çıkartın.
- DASK poliçesini online alın, yanınızda bulundurun.
- Hesabınıza defaten kapama tutarını ve tapu harcını karşılayacak parayı koyun; harç nakit tahsil ediliyor.
- TOKİ işlemlerinizin yapıldığı şubeye gidin; başka şube işlem yapmıyor.
- Yoğunluğu düşünerek son güne bırakmayın.
Sonuç
Kampanyaya katılmaya değer mi? Elinizde nakit varsa ve borcu erkenden bitirmek istiyorsanız yine de bir indirim var; benim durumumda bu yaklaşık %12 oldu. Ama kararı “%25” rakamına göre değil, bankanın size söylediği defaten kapama tutarına ve üstüne eklenecek tapu harcına göre verin.
Umarım bu yazı, gişede benim gibi şaşırmanızı önler. Sizin hesabınız nasıl çıktı? Yorumlarda paylaşırsanız başkalarına da yol gösterir.